Position Sizing basé sur la volatilité : utiliser l'ATR pour calibrer vos trades sur NQ, ES et MNQ
Pourquoi un pourcentage de risque fixe ne suffit pas
La plupart des guides pour débutants s'arrêtent à « risquez 1% de votre compte par trade ». C'est un bon point de départ, mais cela laisse de côté une question essentielle : 1% basé sur quelle distance de stop ?
Si vous placez le même stop en dollars un jour calme et un jour où le NQ bouge de 400 points en une heure, vous prenez des niveaux de risque réel très différents tout en pensant être cohérent. L'ingrédient manquant, c'est la volatilité.
Ce que mesure réellement l'ATR
L'Average True Range (ATR) est un indicateur simple qui mesure l'amplitude typique des mouvements d'un instrument sur une période donnée, généralement 14 bougies. L'ATR mesure l'amplitude moyenne du mouvement de prix par bougie, gaps inclus.
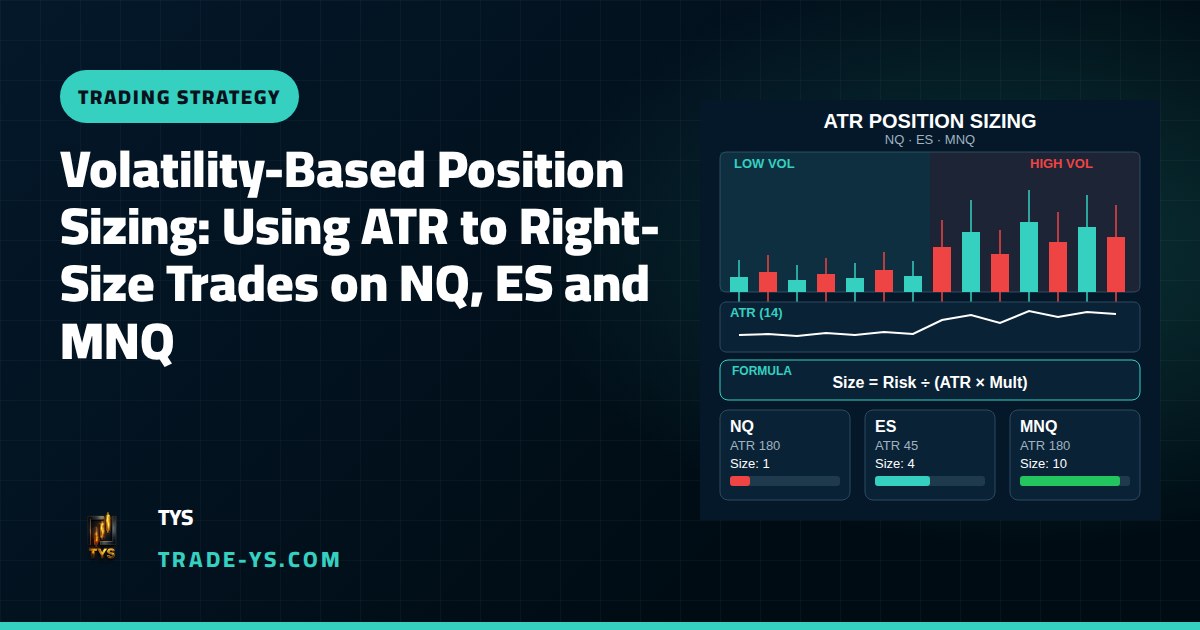
L'idée centrale du dimensionnement basé sur la volatilité est simple : chaque trade devrait risquer le même montant en dollars, indépendamment de la volatilité de l'instrument. L'ATR permet cela en convertissant la volatilité en une distance de stop par unité.
En pratique, cela signifie que lorsque la volatilité augmente, votre taille de position doit diminuer — et lorsque le marché se calme, vous pouvez légèrement augmenter votre taille, tout en gardant le même risque en dollars sur chaque trade.
La formule
La version standard utilisée par la plupart des traders est la suivante :
Taille de position = Risque du compte ($) ÷ (ATR × Multiplicateur)
En détail : le capital du compte est votre valeur totale, le pourcentage de risque est la part de votre compte que vous acceptez de perdre sur ce trade (typiquement 1 à 2%), l'ATR est l'Average True Range sur 14 périodes en termes de dollars, et le multiplicateur indique à combien d'ATR vous placez votre stop (typiquement entre 1,5x et 3x).
Ainsi, au lieu de décider d'abord « je vais trader 2 contrats » puis de chercher où placer le stop, vous inversez le processus : vous placez d'abord votre stop là où votre idée est réellement invalidée par le graphique, puis cette distance détermine combien de contrats vous pouvez vous permettre.
Un exemple concret : dimensionner un trade sur le MNQ
Appliquons cela à un compte futures tradant le Micro E-mini Nasdaq-100 (MNQ), un choix courant pour les comptes de taille retail en raison de son exigence de capital plus faible. Le MNQ suit le Nasdaq 100 à 2$ par point, avec une marge day-trading typique de 100 à 300$, contre le contrat NQ standard, qui exige environ 38 000$ de marge overnight.
Supposons que votre compte soit de 10 000$ et que vous décidiez de risquer 1% par trade, soit 100$. Le jour où vous voulez trader, l'ATR 14 périodes sur votre graphique est de 60 points, et votre stratégie prévoit un stop à 1,5x l'ATR, soit 90 points.
En appliquant la formule : Taille de position = 100$ ÷ (90 points × 2$ par point) = 100$ ÷ 180$ ≈ 0,55 contrat
Comme on ne peut pas trader un demi-contrat, vous arrondissez à 0, ou vous décidez que ce trade ne rentre pas dans votre budget de risque ce jour-là — ce qui est en soi une information utile. Si l'ATR avait été de 30 points (marché plus calme), le même budget de risque de 100$ aurait permis environ 1 contrat MNQ complet avec un stop de 45 points. La taille de position suit le comportement réel du marché, pas un chiffre choisi par habitude.
Choisir son multiplicateur
Le multiplicateur est l'endroit où la stratégie et la tolérance personnelle au risque entrent en jeu. Les traders s'appuient généralement sur un ATR 14 périodes comme standard et appliquent un multiplicateur entre 1,5x et 3,0x — les multiplicateurs plus faibles conviennent aux stratégies agressives, tandis que les plus élevés offrent plus de marge pour les stratégies nécessitant de la flexibilité. Un scalpeur travaillant des entrées serrées de type ICT autour d'un sweep de liquidité pourrait utiliser un multiplicateur plus serré ; un swing trader tenant sa position sur toute une session aura besoin de plus de marge pour éviter d'être sorti par le bruit normal du marché.
Il n'existe pas de multiplicateur universellement « correct » — il doit correspondre à la façon dont votre stratégie spécifique définit l'invalidation, testée sur un échantillon de trades significatif plutôt que deviné à la volée.
Combiner le dimensionnement par ATR avec des règles au niveau du compte
Le dimensionnement basé sur la volatilité répond à la question par trade. Il ne remplace pas la discipline au niveau du compte :
- Une limite de perte journalière maximale, courante dans les règles des prop firms, s'applique toujours, indépendamment de la façon dont une position individuelle a été dimensionnée.
- Les positions corrélées comptent aussi — un trade long sur NQ et un trade long sur ES le même matin ne représentent pas vraiment deux risques indépendants ; ils ont tendance à évoluer ensemble, donc votre exposition totale peut être plus importante qu'il n'y paraît sur le papier.
- La marge n'est pas la même chose que le risque. Ce n'est pas parce qu'un courtier vous permet de détenir une position que celle-ci correspond à votre budget de risque réel — l'exemple ci-dessus montre que marge et risque en dollars sont deux vérifications distinctes.
Quelques remarques pratiques pour les traders de futures
Les exigences de marge pour les contrats E-mini et Micro E-mini évoluent dans le temps et varient selon le courtier, donc confirmez toujours les chiffres actuels directement auprès de CME Group ou de votre courtier avant de dimensionner un trade — les chiffres ci-dessus sont illustratifs, pas figés. La volatilité elle-même varie aussi selon les sessions : l'ATR que vous calculez pendant l'ouverture de New York peut être très différent de celui de la session asiatique, donc recalculez plutôt que de réutiliser aveuglément le chiffre de la veille.
Rappel sur le risque
Cet article est publié à des fins strictement éducatives et ne constitue en aucun cas un conseil financier. Les produits à effet de levier comme les futures comportent un niveau de risque élevé et ne conviennent pas à tous les investisseurs. Les performances passées et les exemples backtestés ne garantissent pas les résultats futurs. Dimensionnez toujours vos positions selon votre propre tolérance au risque, la taille de votre compte et un plan testé — et ne risquez jamais de l'argent que vous ne pouvez pas vous permettre de perdre.
Si vous souhaitez voir comment TYS applique la discipline de gestion du risque et de dimensionnement des positions aux côtés des Smart Money Concepts sur NQ et ES, suivez nos analyses à venir.