La décision de la Fed en octobre : CPI élevé, emploi faible — quel impact sur le Nasdaq, le S&P 500 et l'or ?
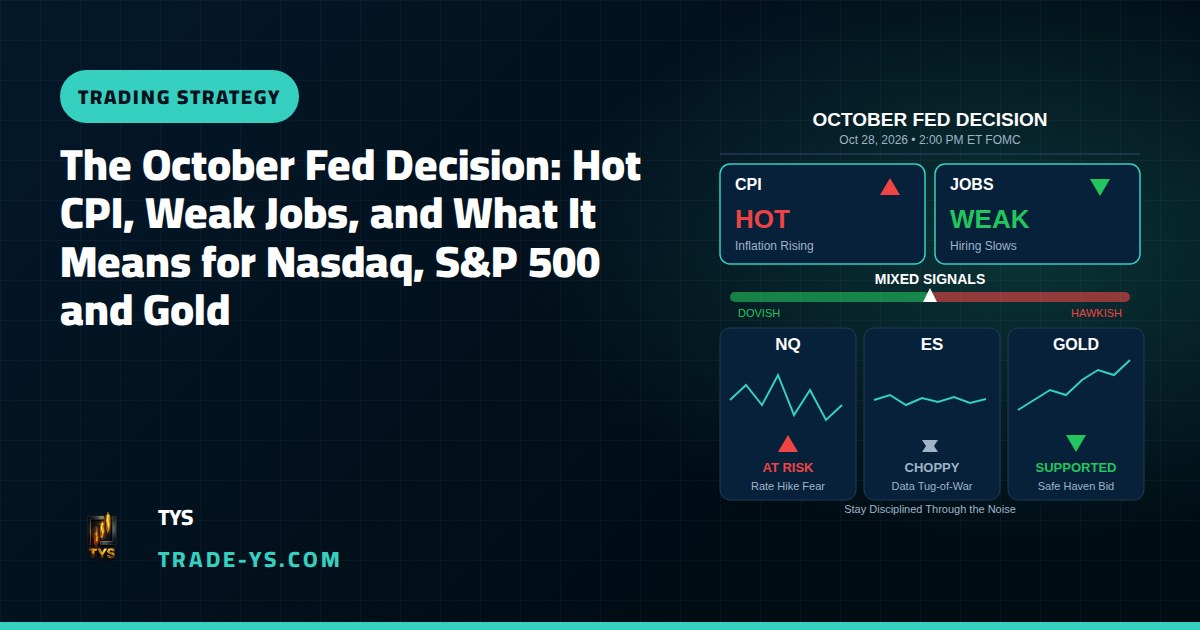
Tout trader qui suit les indices ou l'or connaît cette sensation : une date entourée en rouge sur le calendrier, et un marché qui semble retenir son souffle avant l'échéance. Cette semaine apporte exactement ce type d'événement — la décision de taux d'octobre de la Réserve fédérale — après une série de données économiques qui ont tiré dans deux directions opposées. Voyons ce qui se passe et pourquoi cela compte pour le Nasdaq (NQ), le S&P 500 (ES) et l'or.
L'événement clé de la semaine : la décision du FOMC d'octobre
Le Comité fédéral de l'open market se réunit les 27 et 28 octobre 2026. La déclaration de politique monétaire sera publiée à 14h00, heure de l'Est, le mercredi 28 octobre, suivie de la conférence de presse du président à 14h30. Cette réunion fait partie des quatre réunions de 2026 qui n'incluent pas de résumé des projections économiques, donc il n'y aura pas de « dot plot ». Ce détail compte : sans nouvelles projections trimestrielles, les traders devront s'appuyer presque entièrement sur le langage de la déclaration et les réponses du président lors de la conférence de presse pour évaluer la trajectoire à venir.
Comment en sommes-nous arrivés là ? Quelques mois déroutants
Pour comprendre pourquoi cette réunion est si attendue, il faut revenir en arrière. La réunion des 15 et 16 septembre 2026 s'est conclue par une hausse de 25 points de base, portant les taux à 3,75 %-4,00 % — la première hausse de la Fed depuis 2023. Cette décision est intervenue après une série de données qui n'ont cessé de renverser le narratif.
En août, le Bureau of Labor Statistics a rapporté une hausse de 162 000 emplois non agricoles — environ trois fois les 53 000 attendus par les économistes — tandis que le taux de chômage est resté à 4,1 %. Ce chiffre solide a fait grimper les anticipations de hausse avant la réunion de septembre.
Puis un renversement est survenu. Lors de la publication du rapport sur l'emploi de septembre, les employeurs n'ont ajouté que 29 000 emplois non agricoles, bien en dessous des 84 000 attendus. Le taux de chômage est passé de 4,1 % à 4,2 %, et le chiffre d'août a été révisé à la baisse à 133 000. La réaction du marché a été immédiate : les traders n'anticipaient plus que 18 % de chances d'une hausse en octobre, et l'or a rebondi sur cette nouvelle.
Alors que ce narratif accommodant s'installait, les données d'inflation sont venues inverser la tendance. L'indice des prix à la consommation de septembre 2026, publié le 14 octobre 2026, a montré une hausse de 0,6 % sur le mois et de 3,7 % sur douze mois en données globales, avec un indice sous-jacent en hausse de 0,3 % et 2,6 %. L'essence a représenté plus de la moitié de la hausse mensuelle. Ce chiffre est ressorti plus chaud que prévu, le consensus se situant à 3,6 %.
À l'approche de cette semaine, la Fed fait donc face à un tableau véritablement partagé : un marché du travail qui se refroidit, et une inflation qui refuse de coopérer pleinement. Sans surprise, les marchés de prédiction anticipent massivement un statu quo lors de la réunion d'octobre, avec seulement environ une chance sur huit d'une nouvelle hausse d'un quart de point.
Pourquoi cette tension compte pour les indices et l'or
Les décisions de taux influencent les marchés via une chaîne assez simple : les anticipations sur les taux futurs affectent les rendements obligataires et le dollar, qui à leur tour affectent à la fois les contrats à terme sur indices et l'or. Lorsque le marché réévalue la probabilité d'une hausse, d'un statu quo ou d'une baisse, les rendements du Trésor et les contrats à terme sur indices réagissent souvent instantanément à la nouvelle information, le mouvement se poursuivant généralement pendant 10 à 15 minutes le temps que la composition complète des données devienne claire. Un chiffre global supérieur aux attentes accompagné de données sous-jacentes chaudes est généralement baissier pour les actifs à risque ; un chiffre global inférieur avec des données sous-jacentes modérées est généralement haussier.
L'or fonctionne différemment car il ne rapporte aucun rendement. Des taux réels plus élevés et un dollar plus ferme ont tendance à peser sur le métal, tandis que des données plus faibles, des rendements plus bas ou un dollar plus souple ont tendance à le soutenir — exactement le mécanisme derrière le rebond de l'or après le rapport sur l'emploi décevant de septembre.
Un exemple concret : un vendredi, deux réactions opposées
Observez comment le marché a réagi autour du seul rapport sur l'emploi de septembre. Avant la publication, l'or peinait près d'une résistance. Une fois le chiffre faible de 29 000 publié et le chômage en hausse, les anticipations de hausse se sont effondrées et l'or au comptant a progressé de 0,6 % à 4 165,49 dollars l'once, tandis que les contrats à terme de décembre ont grimpé de 0,8 % à 4 194,60 dollars. Une seule donnée, publiée en un instant, a repositionné toute une classe d'actifs en quelques minutes. C'est le type de volatilité qu'une semaine de la Fed, une matinée de CPI, ou un vendredi de NFP peut produire — et c'est exactement pourquoi ces événements méritent du respect plutôt que des paris.
Que surveiller cette semaine
Au-delà de la déclaration de 14h00 et de la conférence de presse de 14h30 mercredi, un autre point de données mérite d'être noté : le rapport PCE du 29 octobre arrive le lendemain de la décision de la Fed. Le PCE est la mesure d'inflation préférée de la Fed, donc une surprise à ce niveau — chaude ou froide — pourrait prolonger ou inverser la réaction produite par la réunion du FOMC. Deux catalyseurs majeurs à la suite, en d'autres termes, pas un seul.
Une approche simple et saine pour trader les jours d'événement
Rien de tout cela n'est un signal pour prédire une direction. Au contraire, des semaines comme celle-ci rappellent que les événements macroéconomiques créent certains des mouvements les plus brusques et les moins prévisibles du mois. Quelques habitudes à garder à l'esprit :
- Attendez-vous à des écarts plus larges et des bougies plus rapides autour de 14h00-14h30 heure de l'Est mercredi, ainsi qu'autour des heures de publication du CPI et du NFP en général.
- Laissez le premier mouvement violent se produire et se stabiliser avant de supposer connaître la « vraie » direction — les réactions initiales s'inversent souvent une fois les détails digérés (données sous-jacentes, ton de la conférence de presse).
- Réduisez la taille de vos positions ou restez à l'écart si vous n'avez pas de plan testé pour les séances à forte volatilité. Protéger son compte lors d'une journée chaotique est en soi une forme d'avantage.
Mot de la fin
La décision de la Fed cette semaine se situe à l'intersection de deux récits qui ne concordent pas totalement — un marché du travail qui se refroidit et une inflation toujours supérieure à l'objectif. Ce désaccord explique pourquoi les indices et l'or ont été si réactifs à chaque nouvelle donnée récemment, et pourquoi la déclaration et la conférence de presse de mercredi méritent toute l'attention, même sans nouveau dot plot.
Si vous souhaitez suivre comment TYS analyse la décision de la Fed de cette semaine et ses répercussions sur NQ, ES et l'or, gardez un œil sur nos analyses continues.
Rappel sur le risque : Cet article est à but éducatif uniquement et ne constitue pas un conseil financier ni un signal d'achat ou de vente d'un quelconque instrument. Trader des contrats à terme, des indices et de l'or autour de nouvelles à fort impact comporte un risque significatif de perte, y compris la possibilité de perdre plus que votre investissement initial. Les réactions de prix passées ne garantissent pas les résultats futurs. Utilisez toujours une gestion du risque appropriée et ne risquez jamais de l'argent que vous ne pouvez pas vous permettre de perdre.