Les mathématiques de la survie : risque de ruine et sizing intelligent pour les traders de futures
Le sizing n'est pas qu'un pourcentage
La plupart des débutants apprennent une règle : « risquer 1% par trade ». C'est un bon début, mais c'est incomplet. Risquer 1% de son compte ne veut rien dire en soi — ce qui compte, c'est comment ce 1% se traduit en contrats, lots ou actions une fois que l'on connaît la distance du stop et la volatilité de l'instrument.
Deux traders peuvent tous deux « risquer 1% » sur le même setup NQ et obtenir des résultats totalement différents, car l'un a dimensionné correctement sa position par rapport au stop, et l'autre a simplement deviné un nombre de contrats.
La formule de base
Le fondement du sizing est simple :
Taille de position = Montant de risque du compte ÷ Risque par unité (distance du stop)
Le risque par unité est la distance, en dollars, entre votre entrée et votre stop. La formule est : Taille de position = Risque Dollar Maximum ÷ Risque Par Action. Risque Par Action = Prix d'Entrée − Prix du Stop.
Pour les futures, on remplace les « actions » par des contrats et on utilise la valeur du tick du contrat. Par exemple, le contrat E-mini Nasdaq-100 (NQ) vaut 20$ par point d'indice, tandis que son petit frère, le Micro E-mini Nasdaq-100 (MNQ), vaut 20$ x l'indice Nasdaq-100 avec un tick minimum de 0,25 point d'indice pour le NQ, et seulement 2$ par point pour le MNQ.
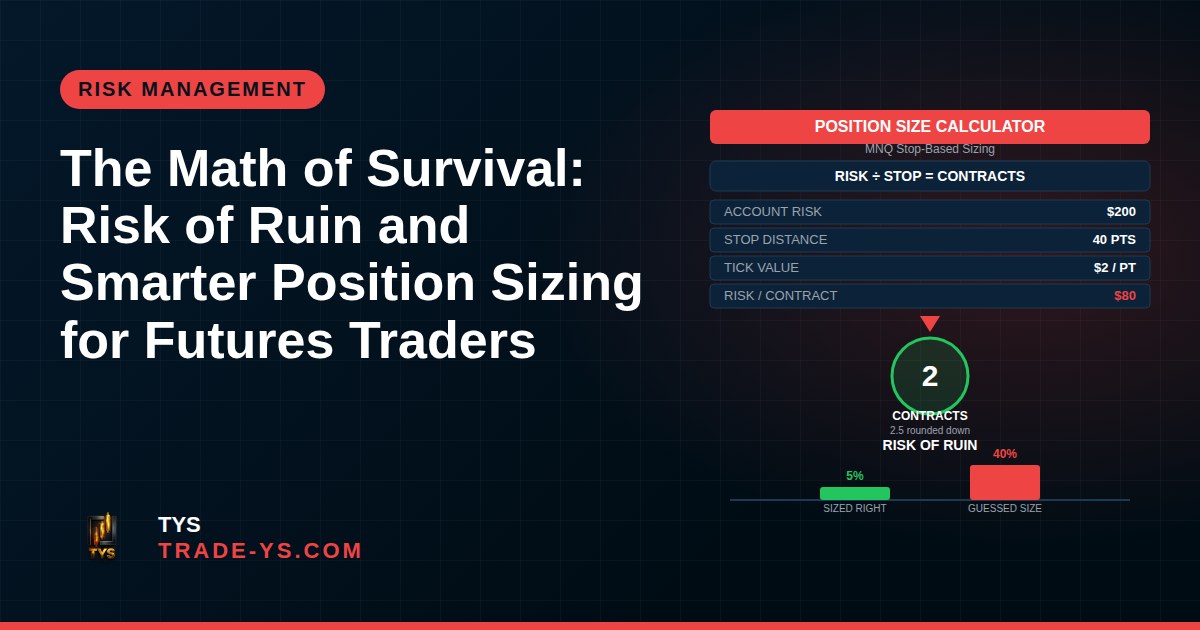
Un exemple concret : Supposons que votre limite de risque par compte soit de 200$ par trade, et que votre stop basé sur l'ICT sur MNQ soit placé 40 points sous votre entrée. À 2$ par point, cela représente 80$ de risque par contrat. 200$ ÷ 80$ = 2,5, donc vous arrondiriez à 2 contrats. Si vous tentiez le même setup avec NQ (20$ par point), le même stop de 40 points risquerait 800$ par contrat — huit fois votre limite sur un seul contrat. C'est exactement pourquoi de nombreux traders particuliers commencent avec des contrats micro : le MES suit le S&P 500 à 5$ par point avec une marge de 50-100$, tandis que le MNQ suit le Nasdaq 100 à 2$ par point avec une marge de 100-300$, ce qui facilite un dimensionnement précis des petits comptes.
Ajuster la taille à la volatilité, pas seulement à la distance
Un nombre fixe de points ne signifie pas la même chose dans un marché calme ou volatil. C'est pourquoi de nombreux traders ancrent leur stop — et donc leur taille de position — sur l'Average True Range (ATR) plutôt que sur un nombre fixe de points. Le sizing basé sur l'ATR est la technique qui consiste à calculer la taille de votre trade à partir de deux éléments : combien d'argent vous êtes prêt à perdre sur le trade, et à quelle distance se situe le stop en termes de prix. Cela élimine les suppositions et force chaque trade à porter le même risque en dollars.
L'avantage pratique : votre risque en dollars ne change jamais, peu importe l'ampleur du mouvement du marché — si l'ATR est plus élevé parce que la volatilité augmente, le même stop basé sur un multiple d'ATR est plus large et vous achetez simplement moins de contrats, le risque du compte restant donc identique. Cela compte beaucoup autour des news à fort impact ou des killzones qui se chevauchent, quand les ranges de NQ et ES peuvent s'élargir soudainement.
Le tueur caché : le risque de ruine
Le « risque de ruine » est la probabilité qu'une série de pertes, combinée à un mauvais sizing, efface votre compte avant que votre edge n'ait eu le temps de s'exprimer. Ce n'est pas une question d'un seul mauvais trade — c'est ce qui se passe sur une séquence de trades.
Deux traders peuvent avoir le même taux de réussite et le même ratio risque/rendement, et pourtant l'un survit à une série de pertes et l'autre non, uniquement à cause de la taille de position. Risquer 1% par trade permet de survivre relativement confortablement à une longue série de pertes ; risquer 5-10% par trade sur la même stratégie augmente drastiquement les chances de faire exploser le compte, même avec un edge positif à long terme. C'est la raison principale pour laquelle les cadres de risque professionnels — y compris la plupart des règles des prop firms — plafonnent le risque par trade et par jour, peu importe à quel point le setup semble prometteur.
N'oubliez pas la corrélation
Si vous tradez NQ et ES (ou leurs équivalents micro) dans la même session, traiter chaque position comme un risque indépendant de 1% peut être trompeur. Les deux indices ont tendance à évoluer ensemble pendant les sessions US, surtout autour des mêmes publications économiques et killzones. Prendre « 1% sur NQ » et « 1% sur ES » simultanément peut se comporter davantage comme 1,5-2% de risque directionnel combiné si les deux trades évoluent contre vous en même temps. Avant d'empiler des positions corrélées, demandez-vous : si ce trade est faux, l'autre a-t-il de fortes chances de l'être aussi ?
Construire un plan de risque simple et répétable
Un plan viable n'a pas besoin d'être compliqué :
- Décidez votre risque maximum par trade sous forme de pourcentage fixe des fonds propres (généralement 0,5-1% pour le trading discrétionnaire).
- Définissez votre stop en premier, basé sur la structure ou l'ATR — ne dimensionnez jamais la position avant de connaître le stop.
- Calculez les contrats/lots avec la formule ci-dessus, et arrondissez vers le bas, jamais vers le haut.
- Fixez une limite de perte quotidienne et hebdomadaire pour qu'une série de pertes ne devienne pas un événement de ruine.
- Vérifiez la corrélation avant d'ajouter une seconde position sur un instrument lié.
Rien de tout cela ne garantit un profit. Ce que cela fait, c'est vous maintenir dans le jeu assez longtemps pour qu'une stratégie testée puisse réellement exprimer son edge sur un échantillon de trades significatif.
Mot de la fin
Le sizing de position est l'endroit où la gestion du risque cesse d'être de la théorie pour devenir de l'arithmétique. Obtenez la bonne formule, respectez la volatilité, et traitez les trades corrélés comme un risque combiné — pas comme trois paris « sûrs » de 1% séparés.
Cet article est fourni à titre éducatif uniquement et ne constitue pas un conseil financier. Les futures et produits à effet de levier comportent un niveau de risque élevé et peuvent ne pas convenir à tous les investisseurs ; les performances passées ne garantissent pas les résultats futurs. Dimensionnez toujours vos positions selon votre propre tolérance au risque et consultez un conseil indépendant si nécessaire.
Si vous voulez voir comment nous appliquons ces principes de sizing autour de setups réels sur NQ et ES, continuez à suivre les analyses quotidiennes de TYS.