رياضيات البقاء: مخاطر الإفلاس والتحجيم الذكي للمراكز في تداول العقود الآجلة
تحديد حجم المركز ليس مجرد نسبة مئوية
يتعلم معظم المبتدئين قاعدة واحدة: «خاطر بـ 1% لكل صفقة». هذه بداية جيدة، لكنها غير مكتملة. المخاطرة بنسبة 1% من حسابك لا تعني شيئًا بحد ذاتها — ما يهم هو كيف تتحول هذه النسبة إلى عقود أو لوتات أو أسهم بمجرد معرفة مسافة وقف الخسارة وتقلب الأداة المالية.
يمكن لمتداولَين أن «يخاطرا بـ 1%» على نفس إعداد NQ وينتهي بهما الأمر بنتائج مختلفة تمامًا، لأن أحدهما حدد حجم مركزه بشكل صحيح مقابل وقف الخسارة، بينما خمّن الآخر عدد العقود فقط.
المعادلة الأساسية
أساس تحديد حجم المركز بسيط:
حجم المركز = مبلغ المخاطرة في الحساب ÷ المخاطرة لكل وحدة (مسافة وقف الخسارة)
المخاطرة لكل وحدة هي المسافة، بالدولار، بين سعر الدخول ووقف الخسارة. المعادلة هي: حجم المركز = الحد الأقصى للمخاطرة الدولارية ÷ المخاطرة لكل سهم. المخاطرة لكل سهم = سعر الدخول − سعر وقف الخسارة.
في العقود الآجلة، تستبدل «الأسهم» بالعقود وتستخدم قيمة التيك الخاصة بالعقد. على سبيل المثال، عقد E-mini Nasdaq-100 (NQ) تبلغ قيمته 20 دولارًا لكل نقطة مؤشر، بينما يبلغ عقد E-mini Nasdaq-100 (MNQ) الأصغر، وهو 20 دولارًا × نقاط مؤشر ناسداك-100 مع أصغر تغير سعري 0.25 نقطة مؤشر لعقد NQ، في حين لا تتجاوز قيمته سوى دولارين فقط لكل نقطة بالنسبة لعقد MNQ.
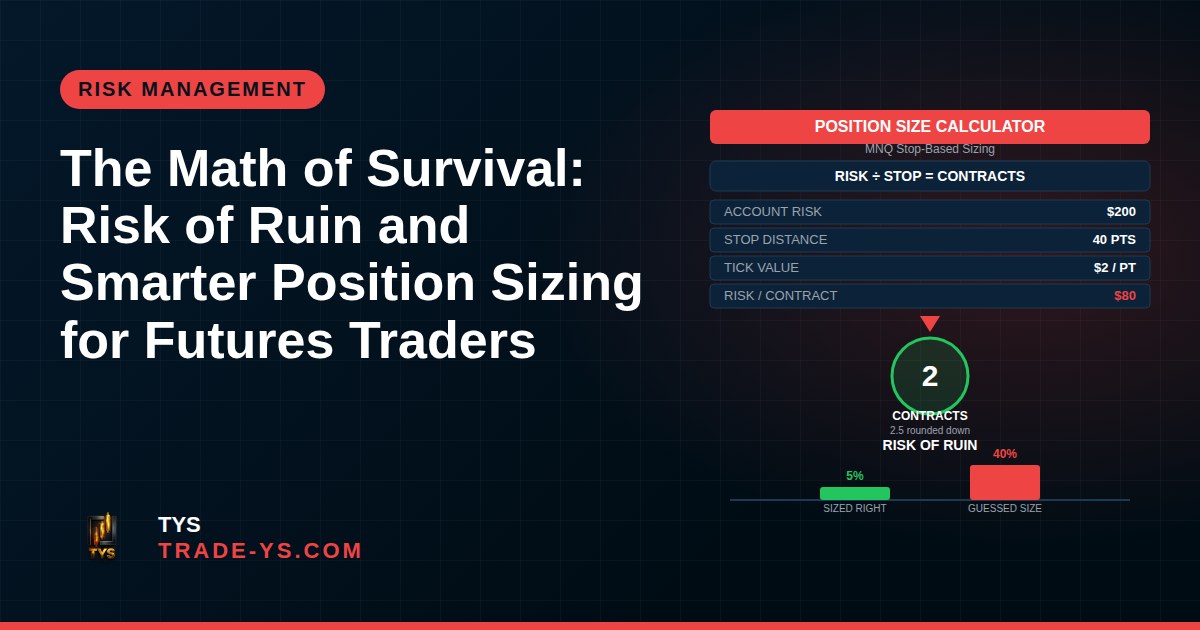
مثال ملموس: لنفترض أن حد المخاطرة في حسابك هو 200 دولار لكل صفقة، وأن وقف الخسارة الخاص بك المبني على منهجية ICT على MNQ يقع 40 نقطة أسفل سعر الدخول. بسعر دولارين لكل نقطة، هذا يعني مخاطرة قدرها 80 دولارًا لكل عقد. 200 ÷ 80 = 2.5، لذا تقرب إلى 2 عقد. وإذا حاولت تطبيق نفس الإعداد على NQ (بقيمة 20 دولارًا لكل نقطة)، فإن نفس وقف الخسارة البالغ 40 نقطة سيعرّض 800 دولار للمخاطرة لكل عقد — أي ثمانية أضعاف حدك المسموح به على عقد واحد فقط. لهذا السبب بالتحديد يبدأ العديد من المتداولين الأفراد بالعقود المصغرة: يتتبع MES مؤشر S&P 500 بسعر 5 دولارات لكل نقطة بهامش 50-100 دولار، بينما يتتبع MNQ مؤشر ناسداك 100 بسعر دولارين لكل نقطة بهامش 100-300 دولار، مما يسهّل تحديد حجم دقيق للحسابات الصغيرة.
تعديل الحجم وفق التقلب، وليس المسافة فقط
عدد ثابت من النقاط لا يعني نفس الشيء في سوق هادئ مقارنة بسوق متقلب. لهذا السبب يربط العديد من المتداولين وقف خسارتهم — وبالتالي حجم مركزهم — بمؤشر متوسط المدى الحقيقي (ATR) بدلاً من عدد ثابت من النقاط. تحديد حجم المركز باستخدام ATR هو تقنية حساب حجم صفقتك بناءً على عنصرين: كم من المال أنت مستعد لخسارته في الصفقة، وإلى أي مدى يقع وقف الخسارة من حيث السعر. هذا يزيل التخمين ويُلزم كل صفقة بحمل نفس المخاطرة الدولارية.
الفائدة العملية: مخاطرتك الدولارية لا تتغير أبدًا، بغض النظر عن مدى تحرك السوق — فإذا ارتفعت قراءة ATR بسبب زيادة التقلب، يصبح نفس وقف الخسارة المبني على مضاعف ATR أوسع، وتشتري ببساطة عددًا أقل من العقود، بحيث تبقى مخاطرة الحساب كما هي. هذا مهم جدًا حول الأخبار عالية التأثير أو تداخل مناطق القتل (killzones)، حين يمكن أن تتوسع نطاقات NQ وES فجأة.
القاتل الخفي: مخاطر الإفلاس
«مخاطر الإفلاس» هي احتمال أن تؤدي سلسلة من الخسائر، مقترنة بتحديد حجم سيء للمركز، إلى محو حسابك قبل أن تتاح لميزتك التداولية فرصة الظهور. الأمر لا يتعلق بصفقة سيئة واحدة — بل بما يحدث عبر سلسلة من الصفقات.
يمكن لمتداولَين أن يمتلكا نفس معدل الربح ونفس نسبة المخاطرة إلى العائد، ومع ذلك ينجو أحدهما من سلسلة خسائر بينما لا ينجو الآخر، فقط بسبب حجم المركز. المخاطرة بـ 1% لكل صفقة يمكن أن تنجو من سلسلة خسائر طويلة بشكل مريح نسبيًا؛ أما المخاطرة بـ 5-10% لكل صفقة على نفس الاستراتيجية فترفع بشكل كبير احتمالات تفجير الحساب، حتى مع وجود ميزة إيجابية على المدى الطويل. هذا هو السبب الجوهري وراء قيام أطر إدارة المخاطر الاحترافية — بما فيها معظم قواعد شركات التمويل (prop firms) — بوضع سقف للمخاطرة لكل صفقة ولكل يوم، بغض النظر عن مدى جاذبية الإعداد.
لا تنسَ الارتباط بين الأدوات
إذا كنت تتداول NQ وES (أو ما يعادلهما من العقود المصغرة) في نفس الجلسة، فإن معاملة كل مركز كمخاطرة مستقلة بنسبة 1% قد يكون مضللًا. يميل المؤشران إلى التحرك معًا خلال جلسات التداول الأمريكية، خاصة حول نفس البيانات الاقتصادية ومناطق القتل. أخذ «1% على NQ» و«1% على ES» في نفس الوقت قد يتصرف أكثر كمخاطرة اتجاهية مجمعة تبلغ 1.5-2% إذا تحركت الصفقتان ضدك معًا. قبل تكديس مراكز مترابطة، من المفيد أن تسأل نفسك: إذا كانت هذه الصفقة خاطئة، فهل من المرجح أن تكون الأخرى خاطئة أيضًا؟
بناء خطة مخاطرة بسيطة وقابلة للتكرار
الخطة العملية لا تحتاج إلى أن تكون معقدة:
- حدد الحد الأقصى لمخاطرتك لكل صفقة كنسبة مئوية ثابتة من رأس مال الحساب (عادة 0.5-1% للتداول التقديري).
- حدد وقف الخسارة أولًا، بناءً على هيكل السوق أو ATR — لا تحدد حجم المركز أبدًا قبل معرفة وقف الخسارة.
- احسب عدد العقود/اللوتات باستخدام المعادلة أعلاه، وقرّب لأسفل وليس لأعلى.
- ضع حدًا أقصى يوميًا وأسبوعيًا للخسارة حتى لا تتحول سلسلة الخسائر إلى حدث إفلاس.
- تحقق من الارتباط قبل إضافة مركز ثانٍ على أداة مرتبطة.
لا شيء مما سبق يضمن الربح. ما يفعله هو إبقاؤك في اللعبة لفترة كافية حتى تتمكن استراتيجية مُختبرة من إظهار ميزتها الفعلية عبر عينة ذات دلالة من الصفقات.
كلمة أخيرة
تحديد حجم المركز هو النقطة التي تتوقف عندها إدارة المخاطر عن كونها نظرية لتصبح حسابًا رياضيًا. اضبط المعادلة بشكل صحيح، احترم التقلب، وعامل الصفقات المترابطة كمخاطرة مجمعة — وليس كثلاث رهانات «آمنة» منفصلة بنسبة 1%.
هذا المقال لأغراض تعليمية فقط ولا يُعد نصيحة مالية. تنطوي العقود الآجلة والمنتجات ذات الرافعة المالية على مستوى عالٍ من المخاطرة وقد لا تكون مناسبة لجميع المستثمرين؛ الأداء السابق لا يضمن نتائج مستقبلية. حدد دائمًا حجم مراكزك وفقًا لقدرتك الخاصة على تحمل المخاطر، واستشر جهة مختصة مستقلة عند الحاجة.
إذا أردت أن ترى كيف نطبق مبادئ تحديد الحجم هذه حول إعدادات حقيقية على NQ وES، تابع تحليلات TYS اليومية.