Smart Money Concepts sur les futures NQ et ES : comment les institutions déplacent les prix
Pourquoi le SMC convient si bien aux futures d'indices
Les futures Nasdaq-100 (NQ) et S&P 500 (ES) comptent parmi les contrats les plus liquides et les plus traités au monde. Cette liquidité explique pourquoi les Smart Money Concepts (SMC) — la branche accessible de la pensée ICT — fonctionnent si bien ici. Les grands fonds ne peuvent pas simplement cliquer sur « acheter » pour un milliard de dollars d'exposition sans déplacer le marché : ils laissent donc des traces — liquidity sweeps, déséquilibres, et changements de structure — qu'un œil entraîné peut repérer.
Actuellement, les deux indices évoluent près de niveaux records, le Nasdaq Composite ayant clôturé à un sommet historique de 27 244,28 le mardi 22 septembre 2026. Ce type d'environnement — tendance forte, nouveaux sommets fréquents — est en réalité idéal pour pratiquer le SMC, car les pools de liquidité au-dessus des anciens sommets continuent d'être visés avant les véritables retournements ou continuations.
Les briques de base, appliquées à NQ/ES
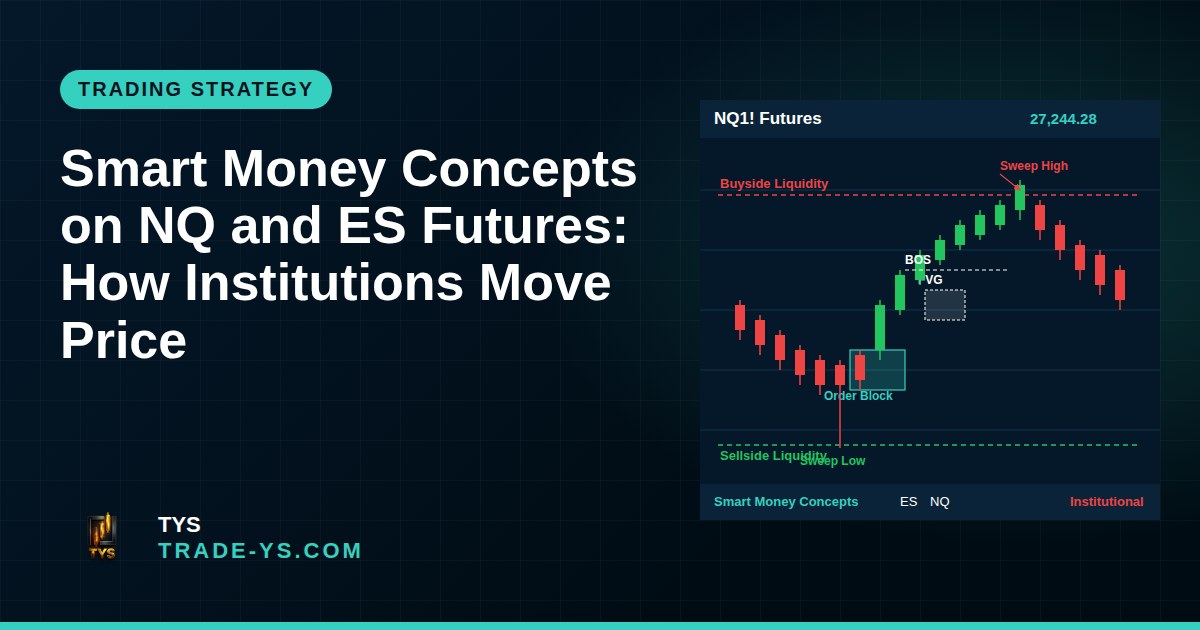
Pools de liquidité. Chaque swing high ou low sur votre graphique NQ ou ES est un aimant. Les stop-loss retail et les ordres de breakout se regroupent juste au-dessus des sommets et juste en dessous des creux. Le smart money pousse souvent le prix dans ces zones pour exécuter de gros ordres avant d'inverser — c'est le classique « stop hunt » ou liquidity sweep.
Order blocks. Un order block est la dernière bougie opposée avant un mouvement impulsif fort. Sur ES, cela apparaît souvent juste avant un rally marqué à l'ouverture de New York. Quand le prix revient sur cette zone plus tard, elle peut agir comme support ou résistance car des ordres institutionnels non exécutés peuvent encore s'y trouver.
Fair Value Gaps (FVG). Les futures d'indices bougent vite, surtout autour des publications économiques. Un déséquilibre sur trois bougies où le prix « saute » une zone représente un FVG. NQ, étant plus volatil qu'ES, produit souvent des gaps plus larges et plus fréquents — de nombreux traders surveillent le retour du prix pour « combler » une partie de ce gap avant la poursuite.
Changements de structure de marché (MSS). Quand une séquence de sommets et creux croissants se brise, c'est le signal que la tendance court terme pourrait changer. Sur les futures, cela se confirme souvent par une cassure nette d'un swing low ou high récent, accompagnée d'un volume plus fort.
Un exemple simple sur NQ
Imaginez que NQ soit en tendance haussière pendant la session de Londres et le début de New York. Le prix balaie le sommet d'une session précédente, déclenchant des buy-stops, puis s'inverse brusquement et casse sous le dernier higher low — un changement de structure baissier. Le prix remonte ensuite faiblement vers un order block baissier ou un FVG non comblé laissé par la chute. S'il y réagit par un rejet, les traders SMC y voient un point de continuation potentiel à la baisse. Rien de tout cela ne garantit une direction — c'est un cadre de probabilité, pas de certitude.
Pourquoi NQ se comporte différemment d'ES
Les futures Nasdaq sont concentrés sur les méga-capitalisations technologiques, ce qui rend NQ plus réactif aux news du secteur IA, aux résultats des grandes tech et aux anticipations de taux que l'ES plus large. Les séances récentes l'ont bien montré : un rally soutenu des valeurs technologiques et liées à l'IA a largement contribué à pousser les actions américaines vers de nouveaux sommets, portées par une saison de résultats solide et des données économiques encourageantes. Cela signifie que NQ bouge souvent avec des swings plus rapides et marqués — des FVG plus larges, des liquidity sweeps plus violents — tandis qu'ES, porté par 500 entreprises diversifiées, est comparativement plus lisse.
Les deux contrats partagent la même infrastructure CME : les futures ES se négocient près de 24 heures sur 24, du dimanche soir au vendredi après-midi, et expirent chaque trimestre en mars, juin, septembre et décembre. NQ suit le même cycle trimestriel et la même session quasi continue, ce qui explique pourquoi le timing des sessions (Asie, Londres, New York) compte autant pour cartographier les niveaux de liquidité — chaque session tend à construire son propre sommet et creux, qui seront ciblés plus tard.
Le contexte compte : lisez l'environnement macro
Le SMC est un prisme de lecture du prix, pas un substitut au contexte. Les signaux de largeur de marché et de valorisation méritent d'être surveillés en parallèle de vos graphiques. Un constat notable cette année : certains commentateurs ont souligné que la largeur du S&P 500 envoie un signal inédit depuis la bulle internet de 2000, l'indice évoluant à moins de 1 % de son sommet historique alors que plus de 70 % de ses composantes restent à au moins -10 % de leurs propres sommets. Ce type de divergence entre l'indice et ses composantes doit influencer le degré de confiance que vous accordez à un liquidity sweep ou à un changement de structure — un leadership concentré peut signifier des retournements plus brusques et plus rapides quand le sentiment change.
Mettre tout cela en pratique
Une routine SMC concrète sur NQ/ES ressemble à ceci :
- Marquez le sommet et le creux de la veille et de la session — ce sont vos principaux pools de liquidité.
- Surveillez un sweep de l'un de ces niveaux, idéalement avec une perte de momentum.
- Cherchez un changement de structure sur une unité de temps inférieure (1-5 minutes) pour confirmer un retournement potentiel.
- Identifiez l'order block ou le FVG laissé par le mouvement impulsif qui a suivi le sweep.
- Attendez que le prix revienne sur cette zone et y réagisse avant toute décision — la patience est la discipline que la plupart des nouveaux traders négligent.
Rappel sur le risque
Les futures d'indices comme NQ et ES sont des instruments à effet de levier qui évoluent rapidement. Les Smart Money Concepts peuvent aider à structurer votre lecture du prix, mais aucune méthode ne prédit le marché avec certitude. Utilisez toujours un plan de gestion du risque clair, dimensionnez vos positions selon votre propre tolérance au risque, et ne tradez jamais de l'argent que vous ne pouvez pas vous permettre de perdre. Rien dans cet article ne constitue un conseil financier.
Si vous souhaitez voir ces concepts appliqués en direct sur les graphiques NQ et ES, suivez les analyses continues de TYS — nous décortiquons de vraies séances, pas seulement de la théorie.