Le calcul de la taille de position : combien risquer réellement par trade ?
Pourquoi la taille de position compte plus que votre point d'entrée
La plupart des traders débutants passent 90 % de leur temps à chercher l'entrée « parfaite » et presque aucun temps à décider combien de contrats ou de lots trader. Pourtant, la taille de position est la variable qui détermine si une série de pertes met fin à votre compte ou n'apparaît que comme une petite baisse sur votre courbe de capital.
La taille de position répond à une seule question : compte tenu de la distance de mon stop-loss et de la taille de mon compte, quelle taille ce trade peut-il avoir ? Si vous vous trompez, même un excellent setup ICT peut faire sauter votre compte. Si vous faites bien les choses, même une série de pertes reste supportable.
La formule de base
Le calcul de la taille de position est simple une fois que vous connaissez trois éléments :
- Le risque du compte – le montant (en dollars ou en pourcentage) que vous êtes prêt à perdre si le trade échoue.
- La distance du stop-loss – la distance en points/pips entre votre entrée et votre niveau d'invalidation.
- La valeur de l'instrument par point/tick – combien vaut un point de mouvement en dollars pour le contrat que vous tradez.
La formule est :
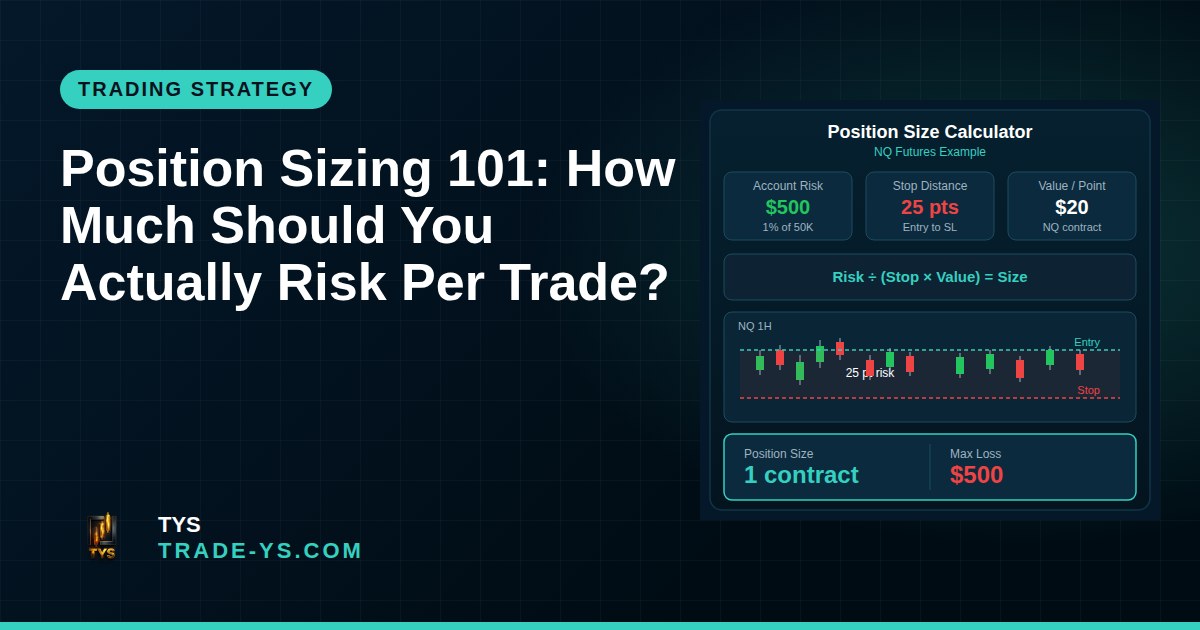
Taille de position = Risque du compte ($) ÷ (Distance du stop × Valeur par point)
La plupart des règles professionnelles de gestion du risque limitent le risque par trade entre 0,5 % et 2 % du capital du compte, afin qu'un nombre raisonnable de pertes consécutives ne vide pas le compte.
Un exemple concret : trader les futures Nasdaq
Supposons que vous tradiez les futures Nasdaq-100, un des axes principaux de l'analyse TYS. Le CME Group propose deux versions principales de ce contrat :
- Le E-mini Nasdaq-100 (NQ), où le contrat E-mini Nasdaq-100 vaut 20 $ x l'indice Nasdaq-100, avec un tick minimum de 0,25 point d'indice.
- Le Micro E-mini Nasdaq-100 (MNQ), où le contrat Micro E-mini Nasdaq-100 vaut 2 $ x l'indice Nasdaq-100, avec un tick minimum de 0,25 point d'indice.
Cette différence de valeur d'un facteur dix explique précisément pourquoi les contrats micro existent : des marges plus faibles et une taille de contrat réduite rendent le MNQ accessible aux traders particuliers, et permettent d'affiner la taille de position par rapport aux contrats E-mini standards.
Appliquons maintenant la formule :
- Taille du compte : 10 000 $
- Risque par trade : 1 % = 100 $
- Votre setup basé sur l'ICT a un stop-loss à 40 points de l'entrée
- Sur le MNQ, chaque point vaut 2 $, donc 40 points = 80 $ de risque par contrat
- Taille de position = 100 $ ÷ 80 $ ≈ 1 contrat MNQ
Si vous tentiez le même trade sur le contrat NQ standard, chaque point vaudrait 20 $, soit 40 points = 800 $ de risque par contrat — huit fois votre budget de risque autorisé sur un seul contrat. C'est exactement pourquoi le choix entre NQ et MNQ est en soi une décision de gestion du risque, pas seulement une question de coût.
Pourquoi la distance du stop-loss vient en premier
Une erreur courante consiste à choisir d'abord une taille de position puis à « faire rentrer » un stop serré. Cela inverse la logique. Votre stop-loss doit se situer au niveau où votre idée de trade est réellement invalidée — par exemple au-delà d'un balayage de liquidité ou d'un changement de structure de marché dans un setup ICT — et votre taille de position doit s'adapter à cette distance, jamais l'inverse.
L'effet de levier est un outil, pas un objectif
Les futures et le forex sont des produits à effet de levier, c'est précisément pour cela que la taille de position compte autant. Les avertissements réglementaires sur le risque sont sans détour : le trading de futures est fortement soumis à l'effet de levier, une somme d'argent relativement faible étant utilisée pour établir une position sur des actifs d'une valeur bien plus élevée, et si vous n'êtes pas à l'aise avec ce niveau de risque, vous ne devriez pas trader ces contrats. L'effet de levier amplifie les deux issues de manière égale — le degré élevé de levier souvent obtenu dans le trading de futures en raison des faibles exigences de marge peut jouer contre vous comme en votre faveur, et l'effet de levier peut entraîner de grosses pertes autant que des gains.
En pratique, cela signifie que l'effet de levier doit être utilisé pour accéder efficacement à un marché (via des contrats micro, par exemple), et non pour maximiser la taille de chaque trade.
Construire une routine simple de calcul de taille de position
- Définissez votre risque maximal par trade en pourcentage avant même de regarder un graphique.
- Identifiez d'abord votre niveau d'invalidation, puis mesurez la distance du stop.
- Choisissez la taille de contrat (NQ vs MNQ, lot standard vs micro-lot) qui permet au calcul de rentrer dans votre budget de risque.
- N'augmentez jamais la taille pour « compenser » une perte précédente — c'est ainsi que commencent les drawdowns qui mettent fin à un compte.
- Passez en revue vos décisions de taille de position dans votre journal de trading, aux côtés de vos entrées et sorties.
Pour conclure
Les Smart Money Concepts et les outils ICT peuvent vous aider à repérer des zones à forte probabilité, mais ils ne protègent pas votre compte à eux seuls. La taille de position est le pont entre une bonne idée et une carrière de trading durable. Gardez un risque par trade faible, laissez la distance de votre stop-loss dicter votre taille, et utilisez la flexibilité des contrats micro pour rester cohérent.
Suivez TYS pour des analyses continues sur le Nasdaq et les marchés à terme, à mesure que nous continuons à décortiquer ces concepts en pratique.
Rappel sur le risque : Cet article est publié à des fins pédagogiques uniquement et ne constitue pas un conseil financier. Le trading des futures, du forex et d'autres produits à effet de levier comporte un niveau de risque élevé et peut ne pas convenir à tous les investisseurs. Ne risquez jamais de l'argent que vous ne pouvez pas vous permettre de perdre, et les performances passées ne garantissent pas les résultats futurs.