Combien de trades faut-il pour faire confiance à un backtest ? Taille d'échantillon, espérance et le journal qui relie le tout
Combien de trades faut-il pour faire confiance à un backtest ?
La plupart des traders backtestent pendant un week-end, voient quelques trades gagnants, et décident qu'ils ont « trouvé un edge ». Puis ils passent en réel, subissent une série de pertes, et supposent que la stratégie est cassée. En réalité, la stratégie n'a jamais été correctement testée — l'échantillon était trop petit pour avoir un sens.
Cet article aborde le backtesting et le journaling sous un angle différent : non seulement pourquoi le faire, mais combien de trades sont réellement nécessaires avant de pouvoir faire confiance aux chiffres, et quelles mesures dans votre journal disent la vérité.
« Ça a marché la semaine dernière » n'est pas une preuve
Un backtest consiste simplement à appliquer une stratégie de trading à des données historiques pour mesurer comment elle se serait comportée. L'objectif est d'évaluer la viabilité de la stratégie en déterminant comment elle se serait déroulée à partir de données historiques, en appliquant ces données au modèle pour en déterminer la précision.
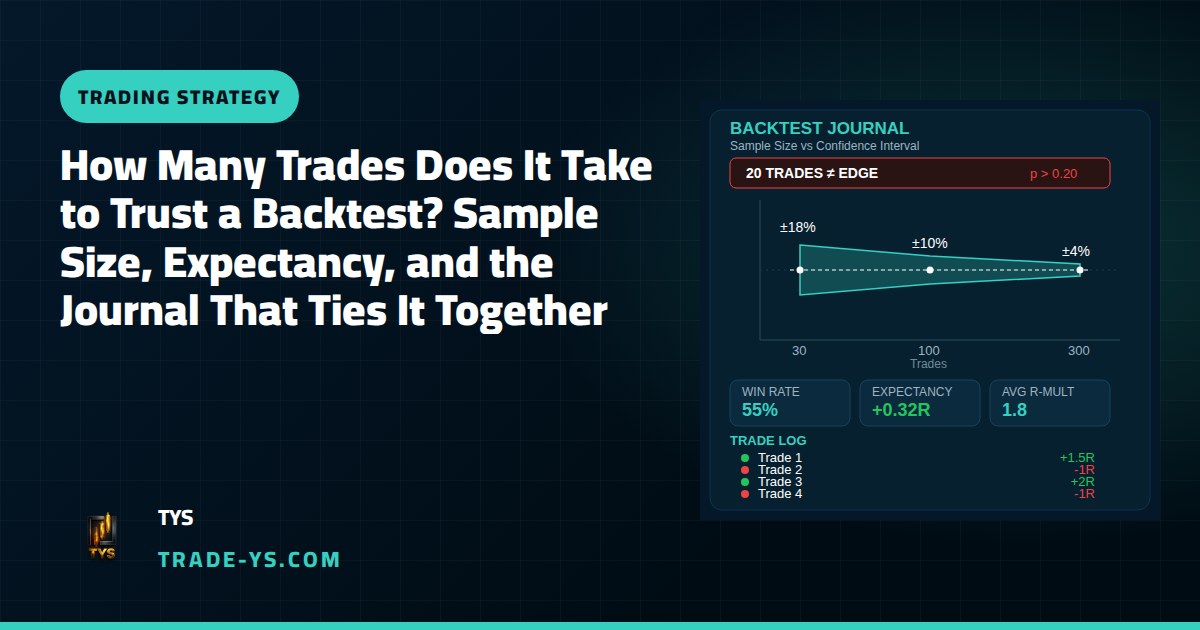
Le problème, c'est la taille de l'échantillon. Votre taux de réussite en backtest n'est qu'une estimation du taux de réussite réel de votre stratégie, et cette estimation comporte une marge d'erreur. Une source l'explique clairement : à 30 trades, l'intervalle de confiance à 95 % sur votre taux de réussite peut être d'environ ±18 points de pourcentage, se resserrant à environ ±10 points à 100 trades, et ne devenant vraiment fiable qu'autour de 300 trades. En pratique, une stratégie affichant un taux de réussite de 65 % sur seulement 20 trades n'est pas forcément bonne — ce résultat a toujours une valeur p supérieure à 0,2, ce qui signifie qu'il y a plus de 20 % de chances que ce taux de réussite ne soit que du bruit statistique.
C'est pourquoi « ça a marché pendant deux semaines » compte rarement comme une preuve — deux semaines de day trading représentent généralement seulement 15 à 40 trades, ce qui se situe dans la pire partie de la courbe statistique.
Alors, combien de trades faut-il ?
Il n'y a pas de chiffre magique unique, mais des repères récurrents reviennent dans les ressources pédagogiques du trading :
- Une règle empirique souvent citée est qu'il faut au moins 30 trades pour commencer à estimer la significativité, un chiffre tiré du théorème central limite.
- Pour quelque chose que vous tradez réellement en direct, plusieurs guides recommandent d'aller plus loin : un minimum de 50 trades pour dire quelque chose de significatif, et 100 ou plus avant de risquer du capital réel.
- Pour les stratégies de style day trading qui se déclenchent souvent, la barre est encore plus haute — un guide suggère au moins 500+ trades pour le day trading contre 200+ pour le swing trading et 100+ pour le trading de position, car des configurations fréquentes et corrélées nécessitent un échantillon plus large pour se moyenner.
- La période de données compte autant que le nombre de trades : testez sur un minimum de deux ans, et si votre stratégie ne se déclenche que dix fois par an, il vous faut dix ans ou plus de données pour obtenir un échantillon significatif.
Le point pratique pour un trader de style ICT ou price action : ne faites pas confiance à une configuration après dix exemples backtestés, aussi propres paraissent-ils sur le graphique. Consignez 50, puis 100 trades, avant d'ajuster votre taille de position, et continuez à tester dans différentes conditions de marché, pas seulement sur un mois tendanciel.
Le taux de réussite seul ment — suivez l'espérance
Un taux de réussite élevé fait du bien, mais peut quand même saigner votre compte. Comme le dit une ressource de suivi de journal, le taux de réussite seul est trompeur — un taux de réussite de 70 % avec un ratio perte/gain de 3:1 fait quand même perdre de l'argent. Le chiffre qui indique réellement si une stratégie a du sens est l'espérance :
Espérance = (Taux de réussite × gain moyen en R) − (Taux d'échec × perte moyenne en R)
Un edge est un résultat moyen positif par trade, mesuré sur suffisamment de trades pour qu'un ou deux d'entre eux ne puissent pas fausser la moyenne, et il comporte deux composantes : le taux de réussite et le R-multiple moyen. La même source montre comment un taux de réussite de 35 % avec un gain moyen de 3,5R peut produire une espérance plus élevée (+0,64R) qu'un taux de réussite de 65 % avec un gain moyen de 0,8R (+0,17R) — le taux de réussite le plus bas de la comparaison ne produit pas l'espérance la plus basse, car le taux de réussite seul ne détermine pas le résultat.
Le R-multiple permet de comparer équitablement des trades de tailles différentes : il exprime le résultat de chaque trade en multiple du risque pris — si vous avez risqué 200 $ et gagné 600 $, ce trade était à +3R, et une perte de 200 $ était à -1R.
Un exemple simple
Imaginez que vous backtestiez une entrée liquidity-sweep plus FVG sur les futures NQ sur 120 trades répartis sur huit mois. Vous consignez chaque trade avec : date, session, entrée, stop, sortie, taille de position, P&L, R-multiple, et une note d'une ligne sur la configuration. À la fin, vos chiffres montrent un taux de réussite de 42 %, un gain moyen de +2,3R et une perte moyenne de -1R.
Espérance = (0,42 × 2,3) − (0,58 × 1) = 0,966 − 0,58 = +0,39R par trade.
C'est un edge positif et viable — mais cela n'a de sens que parce que l'échantillon compte 120 trades, pas 12. Si vous vous étiez arrêté au trade n°15 après deux gains chanceux, vous n'auriez aucune information réelle.
Transformer le backtest en journal en direct
Un backtest vous indique seulement ce qui se serait passé dans des conditions idéales, souvent simplifiées. L'étape suivante est le forward testing — tester la robustesse des résultats avec des données hors échantillon, puis passer progressivement du backtest au trading en direct : d'abord en paper trading, puis en petite taille, puis en taille normale.
Votre journal est l'endroit où les hypothèses du backtest rencontrent la réalité du trading en direct. Spreads, slippage, hésitation et entrées manquées apparaissent tous ici. Suivez les mêmes champs essentiels à chaque fois : tag de configuration, session, R prévu, R réel, et une courte note sur la qualité d'exécution. Révisez-le chaque semaine, pas seulement en fin de mois, afin que les tendances apparaissent pendant qu'elles sont encore corrigibles.
Les erreurs qui empoisonnent discrètement un backtest
Quelques habitudes ruinent des données par ailleurs utiles :
- Le sur-ajustement (curve-fitting) — modifier les règles à répétition jusqu'à ce que les données historiques semblent parfaites, ce qui garantit que cela ne se reproduira pas en direct.
- Le choix sélectif de l'échantillon — ne tester qu'un mois fortement tendanciel au lieu d'inclure aussi des périodes de range et de volatilité.
- Ignorer les trades corrélés — dix trades qui surfent sur la même tendance ne sont pas dix points de données indépendants ; la corrélation réduit discrètement la taille réelle de votre échantillon.
- Négliger les coûts — commissions, spread et slippage réaliste modifient significativement l'espérance sur des centaines de trades.
Rappel sur le risque
Le backtesting et le journaling aident à comprendre le comportement historique d'une stratégie et votre propre exécution — ils ne prédisent ni ne garantissent des résultats futurs. Les marchés évoluent, les performances passées ne préjugent pas des résultats futurs, et tout trading comporte un risque de perte. Dimensionnez toujours vos positions selon un plan que vous pouvez supporter, et ne risquez jamais de l'argent que vous ne pouvez pas vous permettre de perdre.
Si vous souhaitez voir comment cette approche basée sur le processus s'applique aux configurations NQ et ES en temps réel, n'hésitez pas à suivre les analyses de TYS.