كم عدد الصفقات التي تحتاجها لتثق في الاختبار الرجعي؟ حجم العيّنة، والعائد المتوقع، واليومية التي تربط كل شيء
كم عدد الصفقات التي تحتاجها لتثق في الاختبار الرجعي؟
معظم المتداولين يقومون بالاختبار الرجعي (Backtesting) لعطلة نهاية أسبوع واحدة، يرون عدداً قليلاً من الصفقات الرابحة، ويقررون أنهم "وجدوا ميزة حقيقية". ثم يبدؤون التداول الحقيقي، يواجهون سلسلة خسائر، ويفترضون أن الاستراتيجية معطّلة. في الواقع، الاستراتيجية لم تُختبر بشكل صحيح أبداً — العيّنة كانت صغيرة جداً لتعني أي شيء.
يتناول هذا المقال موضوع الاختبار الرجعي واليومية (Journaling) من زاوية مختلفة: ليس فقط لماذا يجب القيام بذلك، بل كم عدد الصفقات التي تحتاجها فعلاً قبل أن تثق بالأرقام، وأي المقاييس في يوميتك تخبرك بالحقيقة.
"نجحت الأسبوع الماضي" ليست دليلاً
الاختبار الرجعي هو ببساطة عملية تطبيق استراتيجية تداول على بيانات السوق التاريخية لقياس كيف كان سيكون أداؤها. الهدف هو تقييم جدوى الاستراتيجية من خلال تحديد كيف كانت ستتطور باستخدام البيانات التاريخية، وتطبيق تلك البيانات على النموذج لتحديد دقته.
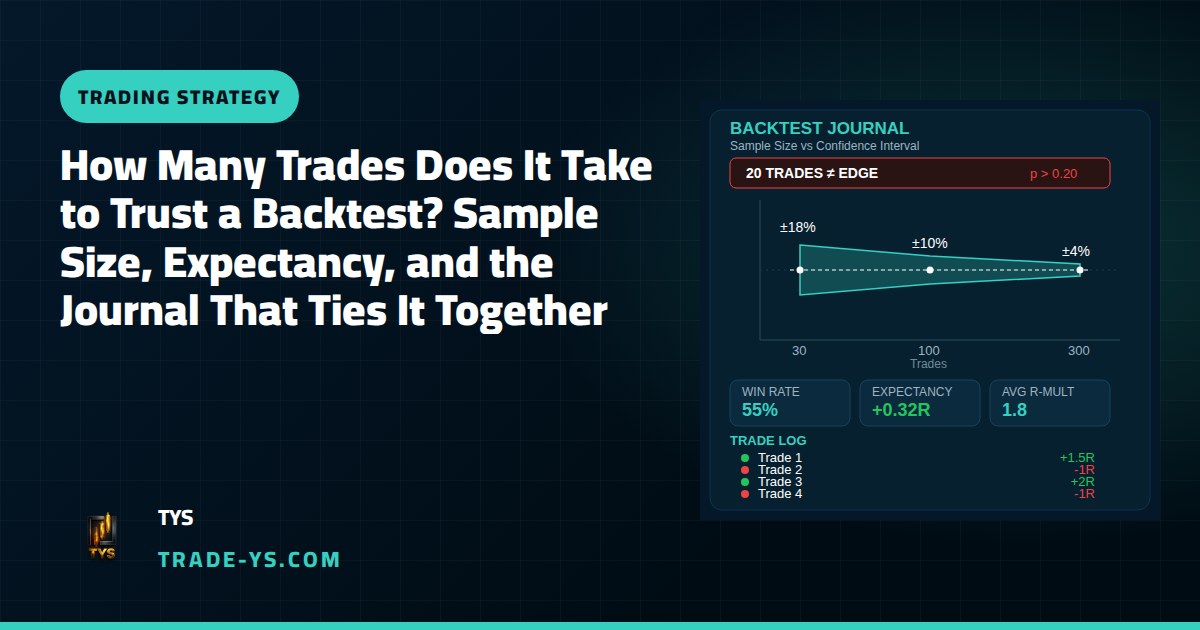
المشكلة هي حجم العيّنة. نسبة الربح التي تحصل عليها من الاختبار الرجعي هي مجرد تقدير لنسبة الربح الحقيقية لاستراتيجيتك، وهذا التقدير يأتي مع هامش خطأ. يوضح أحد المصادر ذلك بوضوح: عند 30 صفقة، يمكن أن يكون فاصل الثقة بنسبة 95% حول نسبة الربح لديك حوالي ±18 نقطة مئوية، ويضيق إلى حوالي ±10 نقاط مئوية عند 100 صفقة، ولا يصبح دقيقاً فعلاً إلا عند حوالي 300 صفقة. من الناحية العملية، استراتيجية تُظهر نسبة ربح 65% خلال 20 صفقة فقط ليست بالضرورة جيدة — فتلك النتيجة لا تزال تحمل قيمة احتمالية (p-value) أعلى من 0.2، مما يعني أن هناك احتمالاً يزيد عن 20% بأن نسبة الربح هذه مجرد ضجيج إحصائي.
لهذا السبب، "نجحت لمدة أسبوعين" نادراً ما تُعتبر دليلاً — فأسبوعان من التداول اليومي عادة ما يمثلان 15 إلى 40 صفقة فقط، وهو ما يقع في أسوأ جزء من المنحنى الإحصائي.
إذن، كم عدد الصفقات التي تحتاجها؟
لا يوجد رقم سحري واحد، لكن هناك معايير متكررة تظهر عبر مصادر تعليم التداول:
- القاعدة الشائعة المتداولة هي أنك تحتاج على الأقل إلى 30 صفقة لتبدأ حتى في تقدير الدلالة الإحصائية، وهو رقم مستمد من نظرية النهاية المركزية.
- بالنسبة لشيء ستتداوله فعلاً بشكل حي، توصي عدة مصادر بالذهاب أبعد من ذلك: حد أدنى من 50 صفقة لقول شيء ذي معنى، و100 أو أكثر قبل المخاطرة برأس مال حقيقي.
- بالنسبة لاستراتيجيات أسلوب التداول اليومي التي تتكرر كثيراً، تكون العتبة أعلى من ذلك — يقترح أحد الأدلة 500+ صفقة على الأقل للتداول اليومي مقابل 200+ لتداول التأرجح و100+ لتداول المراكز، لأن الإعدادات المتكررة والمترابطة تحتاج إلى عيّنة أكبر لتتوسط.
- فترة البيانات لا تقل أهمية عن عدد الصفقات: اختبر على فترة لا تقل عن سنتين، وإذا كانت استراتيجيتك تتفعّل فقط عشر مرات سنوياً، فأنت بحاجة إلى عشر سنوات أو أكثر من البيانات للحصول على عيّنة ذات معنى.
الخلاصة العملية للمتداول بأسلوب ICT أو قراءة السعر: لا تثق بإعداد (Setup) بعد عشرة أمثلة من الاختبار الرجعي، مهما بدت نظيفة على الشارت. سجّل 50 صفقة، ثم 100، قبل تعديل حجم مركزك، واستمر في الاختبار عبر ظروف سوق مختلفة، وليس فقط شهراً واحداً ذا اتجاه واضح.
نسبة الربح وحدها تكذب — تتبّع العائد المتوقع بدلاً من ذلك
نسبة الربح المرتفعة تبدو جيدة لكنها قد تظل تستنزف حسابك. كما يقول أحد مصادر تتبع اليوميات، نسبة الربح وحدها مضللة — نسبة ربح 70% مع نسبة خسارة إلى ربح 3:1 لا تزال تخسر المال. الرقم الذي يخبرك فعلاً إن كانت الاستراتيجية منطقية هو العائد المتوقع (Expectancy):
العائد المتوقع = (نسبة الربح × متوسط الربح بوحدة R) − (نسبة الخسارة × متوسط الخسارة بوحدة R)
الميزة الحقيقية هي نتيجة متوسطة إيجابية لكل صفقة، تُقاس على عدد كافٍ من الصفقات بحيث لا تستطيع صفقة أو اثنتان التأثير على المتوسط، وتتكون من عنصرين: نسبة الربح ومتوسط مضاعف R. يُظهر المصدر نفسه كيف يمكن لنسبة ربح 35% مع متوسط ربح 3.5R أن تنتج عائداً متوقعاً أعلى (+0.64R) من نسبة ربح 65% مع متوسط ربح 0.8R (+0.17R) — فأقل نسبة ربح في المقارنة لا تنتج أقل عائد متوقع، لأن نسبة الربح وحدها لا تحدد النتيجة.
مضاعف R هو ما يتيح لك مقارنة الصفقات ذات الأحجام المختلفة بعدالة: فهو يعبّر عن نتيجة كل صفقة كمضاعف للمخاطرة المتخذة — إذا خاطرت بـ200 دولار وربحت 600 دولار، كانت تلك الصفقة بمقدار +3R، وخسارة 200 دولار كانت بمقدار -1R.
مثال بسيط
تخيّل أنك تختبر رجعياً دخولاً يعتمد على كنس السيولة (Liquidity Sweep) متبوعاً بفجوة قيمة عادلة (FVG) على عقود NQ المستقبلية عبر 120 صفقة على مدار ثمانية أشهر. تسجّل كل صفقة مع: التاريخ، الجلسة، الدخول، وقف الخسارة، الخروج، حجم المركز، الربح والخسارة، مضاعف R، وملاحظة سطر واحد عن الإعداد. في النهاية، تُظهر أرقامك نسبة ربح 42%، ومتوسط ربح +2.3R، ومتوسط خسارة -1R.
العائد المتوقع = (0.42 × 2.3) − (0.58 × 1) = 0.966 − 0.58 = +0.39R لكل صفقة.
هذه ميزة إيجابية وقابلة للاستمرار — لكنها لا تعني شيئاً إلا لأن العيّنة تضم 120 صفقة، وليس 12. لو توقفت عند الصفقة رقم 15 بعد ربحين محظوظين، لما كان لديك أي معلومة حقيقية.
تحويل الاختبار الرجعي إلى يومية حية
الاختبار الرجعي يخبرك فقط بما كان سيحدث في ظروف مثالية ومبسّطة غالباً. الخطوة التالية هي الاختبار الأمامي (Forward Testing) — اختبار متانة النتائج ببيانات خارج العيّنة، ثم الانتقال تدريجياً من الاختبار الرجعي إلى التداول الحي: التداول الورقي أولاً، ثم بحجم صغير، ثم بالحجم الكامل.
يوميتك هي المكان الذي تلتقي فيه افتراضات الاختبار الرجعي بواقع التداول الحي. الفروقات السعرية، الانزلاق السعري، التردد، والدخولات الفائتة تظهر جميعها هنا. تتبّع نفس الحقول الأساسية في كل مرة: وسم الإعداد، الجلسة، مضاعف R المخطط له، مضاعف R الفعلي، وملاحظة قصيرة عن جودة التنفيذ. راجعها أسبوعياً، وليس فقط في نهاية الشهر، حتى تظهر الأنماط بينما لا تزال قابلة للتصحيح.
أخطاء تُفسد الاختبار الرجعي بصمت
بعض العادات تُفسد بيانات كانت ستكون مفيدة:
- الإفراط في التكيّف (Curve-Fitting) — تعديل القواعد مراراً حتى تبدو البيانات التاريخية مثالية، وهو ما يضمن عدم تكرار ذلك في التداول الحي.
- انتقاء العيّنة — اختبار شهر ذي اتجاه قوي فقط بدلاً من تضمين فترات التذبذب الجانبي والتقلب أيضاً.
- تجاهل الصفقات المترابطة — عشر صفقات تركب نفس الاتجاه ليست عشر نقاط بيانات مستقلة؛ الترابط يقلّص بصمت حجم عيّنتك الحقيقي.
- إهمال التكاليف — العمولات والفروقات السعرية والانزلاق الواقعي تغيّر العائد المتوقع بشكل ملموس عبر مئات الصفقات.
تذكير بالمخاطر
الاختبار الرجعي واليومية يساعدانك على فهم السلوك التاريخي للاستراتيجية وتنفيذك الشخصي — لكنهما لا يتنبآن بالنتائج المستقبلية ولا يضمنانها. الأسواق تتغيّر، والأداء السابق لا يدل على النتائج المستقبلية، وكل تداول ينطوي على مخاطر خسارة. احرص دائماً على تحديد حجم مراكزك وفق خطة يمكنك تحمّلها، ولا تخاطر أبداً بأموال لا يمكنك تحمّل خسارتها.
إذا كنت ترغب في معرفة كيفية تطبيق هذا النهج القائم على المنهجية على إعدادات NQ وES في الوقت الفعلي، نرحّب بمتابعتك لتحليلات TYS المستمرة.