Backtesting et Journal de Trading : Comment Prouver Réellement que Votre Stratégie Fonctionne
Pourquoi « Je Pense Que Ça Marche » Ne Suffit Pas
Chaque trader a un setup qu'il « sent » rentable. Order blocks ICT, balayage de liquidité vers un fair value gap, croisement de moyennes mobiles — tout paraît excellent sur les cinq graphiques dont vous vous souvenez. Le problème, c'est que la mémoire est sélective. Vous retenez les gains et oubliez la série de petites pertes.
Le backtesting et le journal de trading corrigent ce biais. L'un teste la stratégie sur le passé avant de risquer de l'argent ; l'autre suit son comportement en temps réel une fois en conditions réelles. Ensemble, ils transforment une intuition en edge mesurable — ou prouvent qu'il n'y en a pas, avant que cela ne coûte du capital réel.
Étape 1 : Écrire les Règles en Premier
Avant même d'ouvrir un graphique, votre stratégie doit être assez précise pour qu'une autre personne puisse la suivre sans vous poser de questions. Déclencheur d'entrée, emplacement du stop, objectif, taille de position, et les conditions de marché dans lesquelles vous prenez le setup. Des règles vagues comme « entrer quand ça ressemble à un retournement » ne peuvent pas être backtestées, car chaque trade passé devient un jugement fait avec le recul.
Étape 2 : Choisir Assez de Données — La Taille de l'Échantillon Compte Avant Tout
C'est là que la plupart des débutants se trompent : ils testent 10 ou 15 trades, voient quelques gains, et décident que la stratégie est « prouvée ». Le simple hasard peut produire une courte série gagnante.
Dans les sources d'éducation au trading, le consensus est constant : une base de seulement 10 ou 15 trades n'apporte presque aucune information statistiquement significative, car le hasard seul peut produire quelques gains. La plupart des traders professionnels exigent un minimum de 50 trades — et préfèrent 100 ou plus — avant de tirer des conclusions sur la viabilité d'une stratégie. Certains éducateurs vont plus loin, notant qu'au minimum 100 trades sont nécessaires, et que pour une confiance plus élevée, il faut viser 200 à 300 trades.
L'échantillon nécessaire dépend aussi de la fréquence de trading de votre stratégie. Il faut tester sur un minimum de 2 ans et au moins 100 instances de trade — si votre stratégie ne se déclenche que 10 fois par an, il vous faut plus de 10 ans de données pour obtenir un échantillon significatif. Une stratégie de scalping sur les futures NQ peut atteindre 100 trades en un mois ; un setup de swing hebdomadaire peut prendre des années.
Étape 3 : Séparer Vos Données — Ne Testez Pas Sur Ce Que Vous Connaissez Déjà
Un piège courant consiste à construire une stratégie sur des données, puis à la tester sur les mêmes données. Comme l'explique un guide : si vous construisez votre stratégie en étudiant des données historiques puis que vous la testez sur ces mêmes données, vous mesurez à quel point vous avez mémorisé le passé, pas si la stratégie a un edge réel — réservez une portion de vos données comme échantillon « hors-échantillon » que vous ne touchez pas avant d'avoir finalisé la stratégie.
Une version simple de cela : développez et ajustez vos règles sur les données de 2021-2023, puis exécutez les règles finalisées, sans y toucher, sur les données de 2024-2025. Si l'edge survit sur des données que la stratégie n'a jamais « vues », c'est un signal bien plus solide qu'un seul backtest lisse.
Étape 4 : Savoir Quels Chiffres Comptent Vraiment
Le taux de réussite est le chiffre que tous les débutants obsèdent, mais seul, il est trompeur. Comme l'explique une ressource d'éducation au trading, le taux de réussite est la métrique la plus intuitive et celle sur laquelle la plupart des débutants se fixent — un taux de réussite de 70% paraît meilleur qu'un taux de 40%, mais seul, il ne dit presque rien sur la rentabilité.
Ce qui compte vraiment, c'est l'espérance mathématique — combien vous gagnez, en moyenne, par trade. La formule est simple :
Espérance = (Taux de Réussite × Gain Moyen) − (Taux de Perte × Perte Moyenne)
Par exemple, une stratégie qui gagne 45% du temps avec un gain moyen de +2.0R et perd 55% du temps avec une perte moyenne de -1.0R a une espérance de +0.35R par trade — ce qui signifie que pour chaque unité de risque, vous pouvez espérer gagner 0.35 unité en moyenne sur un large échantillon de trades. Ce chiffre unique en dit plus que le taux de réussite ne le pourra jamais.
En plus de l'espérance, suivez aussi :
- Le facteur de profit (profit brut ÷ perte brute) — au-dessus de 1.3 c'est solide, au-dessus de 1.5 c'est fort, en dessous de 1.0 la stratégie perd de l'argent quel que soit le taux de réussite.
- Le drawdown maximal — gardez-le sous 15% du capital du compte ; au-delà, le compte et votre discipline commencent tous deux à peiner à se rétablir.
- Le R-multiple par trade, pour que des setups de tailles différentes restent comparables.
Étape 5 : Attention à l'Overfitting
Si votre backtest montre une courbe de capital presque parfaite, sans série perdante, méfiez-vous plutôt que de vous réjouir. Resserrer les règles pour coller trop précisément au passé est un piège classique, car les pièges courants à éviter incluent le biais de survivance, le biais d'anticipation, et le surajustement (curve fitting) — qui peuvent mener à des attentes de performance irréalistes. Une stratégie robuste devrait montrer des résultats crédibles, pas parfaits — incluant de vraies séries perdantes.
Étape 6 : Tenir un Journal de Chaque Trade en Conditions Réelles
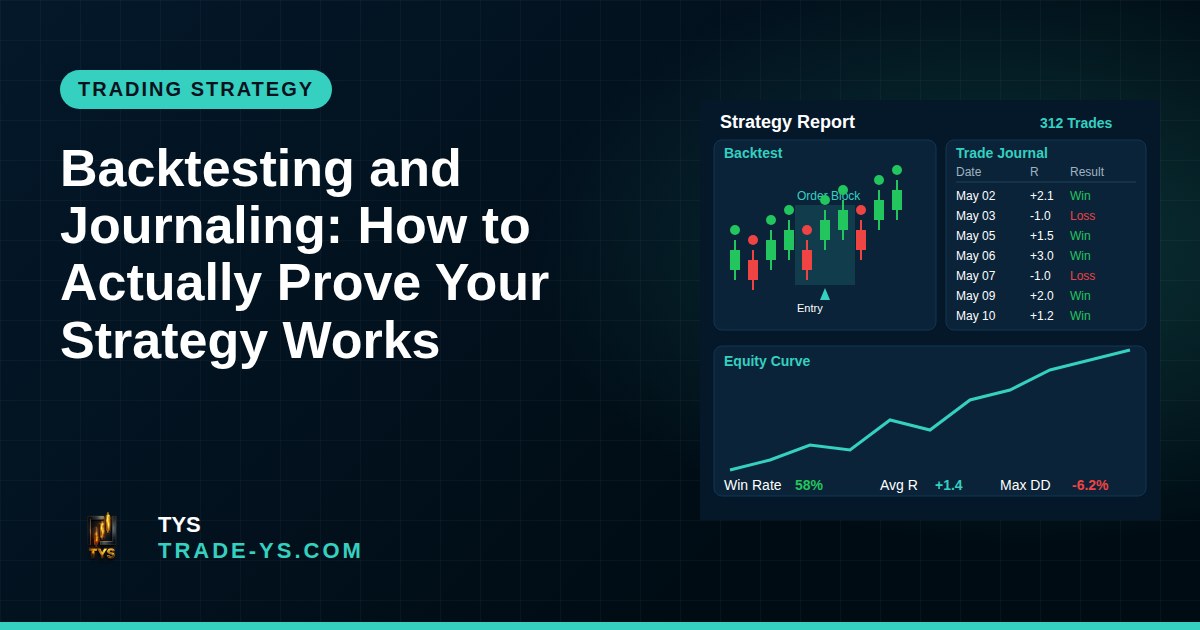
Une fois en conditions réelles, le journal de backtest devient un journal de trading. Pour chaque trade, notez : date/session, nom du setup, prix d'entrée et de sortie, stop et objectif, taille de position, résultat en R-multiple, et — crucial — si vous avez suivi vos propres règles. Un trade qui perd parce que le marché est allé contre un setup valide est très différent d'un trade qui perd parce que vous avez sauté votre stop.
Exemple : Imaginez tester un setup de type ICT sur les futures NQ — entrer après un balayage de liquidité du plus bas de la session asiatique, avec un risque fixe de 1% par trade. Après 120 trades backtestés sur 18 mois, vous calculez un taux de réussite de 42%, un gain moyen de 2.1R, une perte moyenne de 1R. Espérance = (0.42 × 2.1) − (0.58 × 1) = +0.30R par trade. C'est un edge exploitable sur le papier — l'étape suivante consiste à confirmer qu'il tient sur des données hors-échantillon, puis dans un journal réel ou simulé avant d'augmenter la taille.
Étape 7 : Faire le Bilan Selon un Calendrier, Pas Seulement Quand Vous Êtes Frustré
Un bilan hebdomadaire ou mensuel transforme des chiffres bruts en amélioration réelle. Passez en revue la performance récente, filtrez par setup pour voir lequel porte les résultats et lequel saigne, et notez un seul changement concret pour la période suivante — pas cinq. Un ajustement honnête, répété avec constance, compose bien plus qu'une pile de modifications non testées.
Backtester d'Abord, Puis Monter en Taille Progressivement
Même une stratégie qui passe tous les tests mérite un déploiement prudent. Un chemin sensé recommandé par plusieurs éducateurs : passer du backtest au trading réel progressivement — d'abord en paper trading, puis en petite taille (25 à 50%), puis augmenter selon les données. Votre journal durant cette phase réelle confirme (ou infirme) que les résultats du backtest survivent au contact de l'exécution réelle, du slippage, et de vos propres émotions.
Mot de la Fin
Le backtesting vous dit si une stratégie pourrait fonctionner. Le journal de trading vous dit si elle fonctionne réellement, entre vos mains, dans des conditions réelles. Aucun des deux ne garantit des profits futurs — les marchés changent, et la performance passée n'est jamais une promesse. Mais sans ce processus, vous tradez sur la croyance plutôt que sur des preuves.
Rappel sur le risque : Le trading de futures, de forex et d'autres instruments à effet de levier comporte un niveau de risque élevé et peut entraîner des pertes supérieures à votre investissement initial. Les backtests et journaux vous aident à gérer le risque et à évaluer une stratégie objectivement — ils ne garantissent pas de résultats futurs. Cet article est à but éducatif uniquement et ne constitue pas un conseil financier.
Si vous voulez voir comment ce processus s'applique à des setups réels sur les futures Nasdaq et d'autres instruments, suivez les analyses continues de TYS — nous détaillons le raisonnement derrière chaque idée de trade, pas seulement le signal.